Mua nhà lần đầu thường đi kèm nhiều quyết định tài chính cùng lúc, từ tích lũy vốn tự có đến chọn khoản vay phù hợp. Bài viết trình bày các bước chuẩn bị theo trình tự hợp lý, giúp người mua chủ động trước khi bước vào thủ tục vay vốn.
1. Xác định mục tiêu và tích lũy vốn tự có
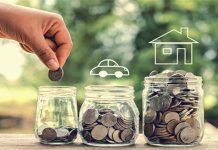
Bước đầu tiên là xác định căn nhà mong muốn ở mức giá nào, từ đó tính ra số vốn tự có cần chuẩn bị và thời gian tích lũy tương ứng.
Giá trị căn nhà phụ thuộc vào vị trí, diện tích và loại hình, nên người mua cần khảo sát mặt bằng giá ở khu vực mình quan tâm trước khi đặt mục tiêu. Khi đã có khoảng giá tham khảo, phần vốn tự có được tính bằng giá trị căn nhà trừ đi số tiền dự kiến vay. Phần vốn này càng lớn, áp lực trả nợ về sau càng nhẹ.
Với mục tiêu tích lũy kéo dài vài năm, nhiều gia đình chia khoản tiết kiệm thành nhiều kỳ hạn khác nhau. Theo dõi lãi suất ngân hàng hôm nay ở từng kỳ hạn giúp người mua chọn kỳ hạn khớp với thời điểm dự kiến cần thanh toán đặt cọc, đồng thời ước tính được số tiền tích lũy có thể đạt được vào thời điểm đó.
Một nguyên tắc hữu ích là tách riêng tài khoản dành cho mục tiêu mua nhà khỏi tài khoản chi tiêu hằng ngày. Việc tách bạch này giúp theo dõi tiến độ tích lũy rõ ràng và hạn chế việc dùng khoản tiền mua nhà cho các nhu cầu phát sinh.
Vốn tự có càng lớn, áp lực trả nợ sau khi mua nhà càng nhẹ.
2. Đánh giá khả năng chi trả dài hạn của gia đình
Khi vốn tự có đã dần hình thành, bước tiếp theo là đánh giá gia đình có thể duy trì khoản trả nợ hằng tháng ở mức nào trong nhiều năm tới.
Cách đánh giá thực tế là lập bảng thu chi của gia đình trong vài tháng gần nhất. Bảng này cho thấy thu nhập ổn định, các khoản chi thiết yếu và phần tiền còn dư mỗi tháng. Phần tiền còn dư sau khi đã trích quỹ dự phòng chính là cơ sở để xác định mức trả nợ phù hợp.
Bên cạnh thu nhập hiện tại, người mua nên tính đến những thay đổi có thể xảy ra trong thời gian vay. Một số yếu tố cần cân nhắc gồm:
- Kế hoạch sinh con hoặc chi phí học tập của con trong những năm tới
- Khả năng thay đổi công việc hoặc nguồn thu nhập
- Chi phí chăm sóc cha mẹ khi lớn tuổi
Việc tính trước các khoản này giúp mức trả nợ được chọn không chỉ phù hợp ở hiện tại mà còn bền vững trong suốt thời gian vay. Giả sử gia đình dành khoảng một phần ba phần tiền dư hằng tháng làm khoản đệm, khoản trả nợ vẫn được duy trì ổn định ngay cả khi có chi phí phát sinh.
Ngoài khoản trả nợ, người mua cũng cần dự trù các chi phí đi kèm giao dịch mua nhà như phí công chứng, lệ phí đăng ký, chi phí sửa chữa hoặc nội thất ban đầu. Những khoản này thường được thanh toán bằng vốn tự có, nên cần được cộng vào tổng số tiền cần chuẩn bị ngay từ đầu.
3. Tìm hiểu khoản vay và chuẩn bị hồ sơ
Khi đã rõ số tiền cần vay và mức trả nợ phù hợp, người mua có thể bắt đầu tìm hiểu các gói vay và chuẩn bị hồ sơ cần thiết.
Khi tham khảo lãi vay ngân hàng hiện nay, người mua nên ghi lại đầy đủ các thông tin của từng gói vay: mức lãi suất giai đoạn ưu đãi, thời gian ưu đãi, cách tính lãi suất sau ưu đãi và các khoản phí liên quan như phí trả nợ trước hạn. Việc so sánh trên cùng một bảng giúp nhận ra gói vay nào phù hợp với kế hoạch trả nợ của gia đình, thay vì chỉ dựa vào mức lãi suất ban đầu.
Hồ sơ vay mua nhà thường gồm ba nhóm giấy tờ chính. Nhóm thứ nhất là giấy tờ tùy thân và tình trạng hôn nhân. Nhóm thứ hai là giấy tờ chứng minh thu nhập như hợp đồng lao động, sao kê lương hoặc giấy tờ kinh doanh. Nhóm thứ ba là giấy tờ liên quan đến căn nhà dự kiến mua như hợp đồng mua bán hoặc giấy tờ pháp lý của tài sản.
Chuẩn bị sẵn các giấy tờ này giúp quá trình thẩm định diễn ra nhanh hơn. Người vay cũng nên giữ sao kê tài khoản rõ ràng trong vài tháng trước khi nộp hồ sơ, vì dòng tiền ổn định là một trong những căn cứ để đánh giá khả năng trả nợ.
Trước khi ký hợp đồng, người vay nên đọc kỹ các điều khoản về lịch trả nợ, cách điều chỉnh lãi suất và điều kiện trả nợ trước hạn. Hiểu rõ các điều khoản này giúp gia đình chủ động điều chỉnh kế hoạch tài chính khi thu nhập thay đổi.
Hồ sơ đầy đủ và thông tin gói vay rõ ràng giúp quá trình vay mua nhà diễn ra thuận lợi hơn.
Chuẩn bị tài chính cho lần đầu mua nhà là quá trình đi từ xác định mục tiêu, tích lũy vốn tự có, đánh giá khả năng chi trả đến tìm hiểu khoản vay và hoàn thiện hồ sơ. Khi đi đúng trình tự này, người mua có thể đưa ra quyết định vay với đầy đủ thông tin và giữ được sự ổn định tài chính sau khi sở hữu căn nhà đầu tiên.