Bảo hiểm nhân thọ là một sản phẩm có thể mọi người đã từng nghe qua rất nhiều lần. Tuy nhiên, không phải ai cũng hiểu rõ và đúng khái niệm của bảo hiểm nhân thọ cũng như quyền lợi, cách thức hoạt động của chúng. Vậy định nghĩa chính xác bảo hiểm nhân thọ là gì? Cách thức hoạt động của bảo hiểm nhân thọ sẽ được chia sẻ chi tiết trong bài viết dưới đây.
Nội dung chính:
Giới thiệu về bảo hiểmnhân thọ
Bảo hiểm nhân thọ là hợp đồng thỏa thuận giữa người mua và đơn vị cung cấp bảo hiểm bao gồm các điều khoản về quyền lợi, nghĩa vụ hợp đồng hai bên thỏa thuận. Mục đích ra đời của loại bảo hiểm này chính là bảo vệ con người trước các biến cố, rủi ro xảy ra trong cuộc sống liên quan đến sức khỏe, tính mạng và thân thể. Ngoài ra, bảo hiểm nhân thọ cũng là một hình thức tiết kiệm, đầu tư sinh lợi hiệu quả trong tương lai.
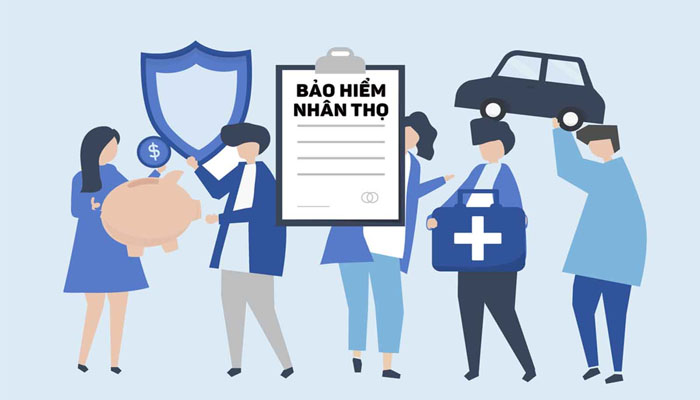
Về cơ bản, các khoản phí bảo hiểm định kỳ của người mua được tích lũy và sinh lãi theo thời gian. Khi đến hạn kết thúc hợp đồng hoặc trong trường hợp người bảo hiểm gặp rủi ro nằm trong quyền lợi được bảo hiểm bồi thường thì số tiền này sẽ được chi trả toàn bộ cho người thụ hưởng.
Các bên tham gia hợp đồng bảo hiểm gồm công ty bảo hiểm, người chi trả bảo hiểm và người thụ hưởng bảo hiểm.
Trong đó, người thụ hưởng bảo hiểm là cá nhân được bên mua bảo hiểm chỉ định để nhận tiền bảo hiểm. Người thụ hưởng có thể là người trực tiếp mua bảo hiểm hoặc người được bảo hiểm. Bên mua bảo hiểm có thể thay đổi người thụ hưởng bảo hiểm trong lúc hợp đồng còn hiệu lực.
Xét theo nhiều khía cạnh khác nhau, bảo hiểm nhân thọ được chia thành nhiều nghiệp vụ nhỏ bao gồm:
- Bảo hiểm sinh kỳ
- Bảo hiểm tử kỳ
- Bảo hiểm trọn đời
- Bảo hiểm hỗn hợp
- Bảo hiểm trả tiền định kỳ
- Bảo hiểm liên kết đầu tư
- Bảo hiểm hưu trí
Mỗi loại bảo hiểm trên có các tác dụng, quyền lợi riêng biệt phù hợp với từng nhu cầu khác nhau của bạn.
Ý nghĩa của bảo hiểm nhân thọ
- Mua một gói bảo hiểm chính là cách san sẻ khó khăn với người thân trước các rủi ro không lường trước.
- Thể hiện lòng hiếu thảo khi mua tặng một gói bảo hiểm cho bố mẹ, đây chính là món quà thiết thực để bố mẹ không phải lo lắng về tài chính khi về già.
- Số tiền phí bảo hiểm sẽ được các công ty bảo hiểm nhân thọ để đầu tư. Điều này giúp cho nhiều người hạn chế được tình trạng thất nghiệp.
Quyền lợi bảo hiểm nhân thọ
- Phòng ngừa rủi ro, bất trắc trong cuộc sống: Khi xảy ra chuyện không may như thương tật vĩnh viễn, tử vong, tai nạn, bệnh hiểm nghèo,.. Bạn sẽ được đơn vị bảo hiểm chi trả quyền lợi tương ứng với điều khoản ký kết trong hợp đồng.
- Đảm bảo tài chính cá nhân: Khoản phí bồi thường từ đơn vị bảo hiểm sẽ giúp bạn bù đắp vào khoản thu nhập bị thiếu hụt. Từ đó, giúp bạn, gia đình giảm bớt gánh nặng tài chính để yên tâm trong việc chữa bệnh.
- Hình thức tiết kiệm: Sau khi đáo hạn hợp đồng bảo hiểm nhân thọ, bạn sẽ nhận được một khoản tiền tích lũy đã đóng. Đây chính là hình thức tiết kiệm có kỷ luật cho mọi người.
- Gây dựng hưu trí khi về già: Nếu tham gia bảo hiểm nhân thọ hưu trí khi còn trẻ, bạn có được một khoản tiền để đảm bảo ổn định cuộc sống khi về già mà không cần phụ thuộc quá nhiều vào con cái.
- Xây dựng tương lai cho con cái: Khi mua gói bảo hiểm nhân thọ mang tính giáo dục con từ sớm, giúp đảm bảo tài chính khi con bạn bước vào những bước ngoặt lớn như lập nghiệp, du học, học đại học,…
Cách thức hoạt động của bảo hiểm nhân thọ
Về cơ bản, cơ chế hoạt động của nghiệp vụ bảo hiểm diễn ra như sau:
Bên đóng phí bảo hiểm theo quy định trong hợp đồng, người mua sẽ sở hữu tài khoản có giá trị nhất định. Giá trị tài khoản này thay đổi theo thời gian với các khoản trừ phí tiêu hao và khoản cộng. Từ giá trị tài khoản, bên cung cấp bảo hiểm sẽ xác định chi trả quyền lợi trong các trường hợp xảy ra:
- Thương tật vĩnh viễn, tử vong, ung thư giai đoạn cuối hoặc bệnh tật ghi rõ trong quy định hợp đồng.
- Người mua rút tiền , đáo hạn hợp đồng bảo hiểm nhân thọ.
Đồng thời, nghiệp vụ bảo hiểm sẽ hoạt động theo nguyên tắc:
- Bảo hiểm nhân thọ giúp khách hàng lường trước những rủi ro không lường trước được, không phải do cố ý của cá nhân hoặc tổ chức nào.
- Bảo hiểm vừa bảo vệ vừa có thể tích lũy, đầu tư sinh lời. Đây có thể coi là một kênh tài chính để tiết kiệm, tích lũy và đầu tư có lãi suất cho người mua. Do đó, bảo hiểm nhân thọ sẽ mang lại nguồn tài chính dự phòng, đảm bảo cuộc sống cho người mua.
- Hợp đồng bảo hiểm yêu cầu tính trung thực với các yếu tố quan trọng như nghề nghiệp, tình trạng sức khỏe, thói quen sinh hoạt,… Việc khai báo không trung thực, hợp đồng bảo hiểm có thể sẽ bị hủy bỏ.
Bài viết trên đã giúp bạn hiểu rõ về hợp đồng bảo hiểm nhân thọ, các thành phần quan trọng của nó cũng như một số hình thức tra cứu bảo hiểm nhân thọ thông dụng. Việc hiểu rõ hợp đồng sẽ giúp bạn tận dụng hết các lợi ích mà chúng mang đến. Nếu cần được hỗ trợ, tư vấn liên hệ ngay với Prudential để giúp bạn đáp ứng mọi nhu cầu. Tìm hiểu thêm về bảo hiểm nhân thọ tại: www.prudential.com.vn/vi/blog-nhip-song-khoe/nhung-dieu-nhat-dinh-phai-biet-truoc-khi-mua-bao-hiem-nhan-tho/