Thị trường hiệu quả là một thuật ngữ còn khá xa lạ với nhiều nhà đầu tư chứng khoán hiện nay. Vậy thị trường hiệu quả là gì? Lý thuyết thị trường hiệu quả thị trường hiệu quả dạng yếu, trung bình, mạnh là như thế nào? Ví dụ về thị trường hiệu quả Việt Nam thế nào? Hãy cùng Top Kinh Doanh tìm hiểu chi tiết dưới đây:
Nội dung chính:
Thị trường hiệu quả là gì?
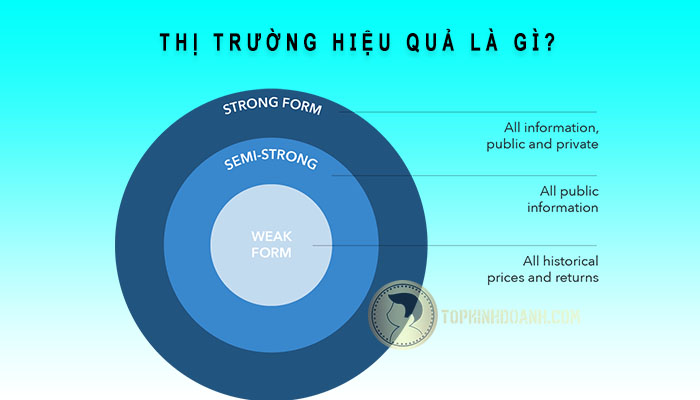
Thị trường hiệu quả (tiếng anh: Efficient Market) là thị trường mà giá cả phản ánh đầy đủ tất cả các thông tin sẵn có được gọi là hiệu quả. Trên thực tế thị một thị trường được xem là hiệu quả đối với một vài thông tin, nếu như giá cả chứng khoán không bị tác động khi thông tin đó được tiết lộ đến các cá thể tham gia thị trường.
Các lý thuyết thị trường hiệu quả
Theo Fama (1970), một thị trường hiệu quả khi thông tin trên thị trường đó minh bạch và dòng chảy thông tin diễn ra liên tục đến với các nhà đầu tư. Khi đó, việc một nhà đầu tư sử dụng một chuỗi thông tin quý giá chỉ riêng họ có để giành lợi thế trên TTCK sẽ không xảy ra và môi trường hoạt động chứng khoán là “công bằng” với mọi nhà đầu tư.
1992 – Malkiel lại đưa ra lập luận khác cho rằng một thị trường được đánh giá là hiệu quả khi thị trường này phản ánh đầy đủ và chân thực nhất các thông tin có liên quan đến quá trình xác định giá cả chứng khoán.
Có nhiều giả thuyết khác nhau cho thị trường hiệu quả. Các giả thuyết này còn tùy thuộc vào mức độ ảnh hưởng của thông tin đến giá cả chứng khoán. Có 3 giả thuyết cơ bản mà bạn có thể tham khảo dưới đây:
1. Thị trường dạng hiệu quả dạng yếu (Weak – form efficiency)
Mức giả thuyết yếu có khả năng xảy ra khi mà giá cả chứng khoán thể hiện các thông tin về giá chứng khoán trong quá khứ. Bao gồm khối lượng giao dịch cũng như giá cả cổ phiếu.
2. Thị trường dạng hiệu quả dạng trung bình (Semi – strong form efficiency)
Giả thuyết hiệu quả trung bình xảy ra khi giá cả của chứng khoán thể hiện các thông tin minh bạch và công khai trên thị trường. Các thông tin này bao gồm thông tin công khai trên thị trường và thông tin về giá của chứng khoán trong quá khứ. Chẳng hạn như thông tin trên các bản báo cáo minh bạch của tổ chức phát hành chứng khoán.
Thị trường hiệu quả trung bình có khả năng bao trùm lên giả thuyết yếu bởi vì tất cả thông tin trên thị trường đều được xem xét công khai dựa trên các giả thuyết của thị trường dạng yếu như tỷ suất lợi nhuận, giá cả cổ phiếu và khối lượng cổ phiếu được giao dịch.
3. Thị trường dạng hiệu quả dạng mạnh (Strong form efficiency)
Thị trường hiệu quả mạnh có khả năng xảy ra khi các thông tin phản ánh chính xác và đầy đủ vào thông tin giá chứng khoán. Những thông tin này bao gồm cả nguồn tin công khai và không công khai, chẳng hạn như nguồn thông tin đến từ nội bộ doanh nghiệp.
Giả thuyết này là sự tổng hợp của cả 2 giả thuyết hiệu quả dạng yếu và dạng trung bình. Giả thuyết này mở rộng thêm cho các giả định trước đó về thị trường hiệu quả nơi mà giá cả phản ánh lượng thông tin công khai giúp thị trường trở thành một thị trường hoàn hảo. Các thông tin trong thị trường đều có sẵn trong cùng một thời điểm và hoàn toàn miễn phí.
Phân loại thị trường hiệu quả
Thị trường hiệu quả là khái niệm có thể lýi thích mối quan hệ giữa sự biến động giá cả cổ phiếu với những thông tin hiện có trên thị trường. Có thể thấy giả thuyết này có mối liên hệ chủ yếu đến hiệu quả xử lý thông tin trên thị trường hiện nay. Theo đó, có thể phân chia thị trường hiệu quả thành 3 loại như sau:
– Hiệu quả hoạt động – Operational Efficiency: là thị trường có khả năng duy trì transaction costs hay chi phí giao dịch ở mức thấp nhất.
– Hiệu quả phân bổ – Allocative Efficiency: là thị trường mà đảm bảo sự phân bổ nguồn vốn một cách hiệu quả đến các doanh nghiệp sử dụng vốn.
– Hiệu quả xử lý thông tin – Information Processing Efficiency: là thị trường có khả năng định giá các loại trái phiếu hay cổ phiếu một cách chính xác và nhanh chóng.
Đặc điểm của Thị trường hiệu quả
Một số điểm đặc trưng của thị trường hiệu quả như:
– Toàn bộ thông tin trên thị trường đều đảm bảo sự chuẩn xác và nhanh chóng. Các nhà đầu tư cần kịp thời tiếp nhận lượng thông tin này.
– Khi thị trường hiệu quả, giá cả chứng khoán trên thị trường luôn thể hiện chính xác, đúng chuẩn những thông tin hiện có trên thị trường có liên quan về loại chứng khoán này.
– Tại thị trường hiệu quả, các loại chứng khoán được trao đổi và mua bán ngang giá trên các sàn giao dịch chứng khoán. Đây cũng là một lợi thế giúp cho việc ép giá hay thổi phồng giá không có cơ hội xảy ra.
– Những cá thể tham gia vào thị trường luôn tin tưởng rằng thị trường đảm bảo sự công bằng với tất cả những người tham gia.
– Sự tăng giảm của giá cả chứng khoán chỉ xảy ra bởi nguyên nhân duy nhất là giá cả chứng khoán đang phản ứng lại những thông tin mới nhất trên thị trường. Những thông tin này xuất hiện một cách hoàn toàn ngẫu nhiên mà không được dự đoán trước.
Ví dụ Thị trường hiệu quả ở Việt Nam
Ví dụ: Trong giai đoạn 2000 – 2014, với kiểm định nghiệm đơn vị Dickey-Fuller, chỉ số kiểm định cho các Index tại Việt Nam có giá trị tuyệt đối của T-statistic khá cao (VNindex lên tới 40, HNX lên tới 38), cao hơn nhiều so với các mức ý nghĩa ở 1%, 5% và 10% (dao động quanh mức từ 1 – 3).
Trong giai đoạn 2012 – 2014, mặc dù chỉ số VN30 được xây dựng dựa trên chỉ số của 30 công ty niêm yết trên sàn HOSE có vốn hóa thị trường và tính thanh khoản cao nhất, chiếm khoảng 80% tổng giá trị vốn hóa và 60% tổng giá trị giao dịch toàn thị trường, nhưng vẫn bị phép kiểm định này bác bỏ nghiệm đơn vị (giá trị tuyệt đối T-statistic lên tới 27).
Điều này cũng tương tự với chỉ số HNX30, là chỉ số giá của Top 30 cổ phiếu được lựa chọn dựa vào tính thanh khoản, giá trị vốn hóa thị trường tốt, cũng bị phép kiểm định này bác bỏ nghiệm đơn vị vì giá trị tuyệt đối của phép kiểm định là 14, cao hơn nhiều so với 3 mức giá trị ý nghĩa tại 1%, 5% và 10%.
Trên TTCK thành phố Hồ Chí Minh, trong toàn giai đoạn 2000 – 2014, lợi nhuận chứng khoán trên VNindex mang tính tự tương quan khá cao (D-statisitc là 0,9). Tuy nhiên, giai đoạn 2011 – 2014, chỉ số D-statistic đã đạt 1,3 (tiến gần đến 2) cho thấy, tính ngẫu nhiên của TTCK thành phố Hồ Chí Minh đã được cải thiện ở giai đoạn tái cơ cấu TTCK. Với phương pháp Portmanteau, tác giả tìm ra được rằng, thị trường VN30 trong giai đoạn 2012 – 2014 có giá trị D-statistic đạt 1,4 và có thể bác bỏ được tính tự tương quan ở độ trễ 1; 5 và 10.
Tại TTCK Hà Nội, với phép kiểm định Portmanteau, trong giai đoạn 2011 – 2014 cả HNX và HN30 đều không có tính tự tương quan ở các độ trễ 1; 5;10. Kết quả từ Durbin-Watson test cũng ủng hộ cho nhận định này khi D-statistic trong giai đoạn 2011 – 2014 đến gần sát với 2 nhất (HNX là 1,5 và HNX30 là 1,3).
Báo cáo của Bộ Tài chính tại hội nghị cho thấy, đến cuối năm 2021, tổng mức huy động vốn trên thị trường vốn đạt trên 1,12 triệu tỷ đồng. Với tốc độ tăng trưởng mạnh mẽ bình quân 28,5%/năm giai đoạn 2016-2021, quy mô thị trường vốn đạt 134,5% GDP, gấp đến 3,5 lần quy mô năm 2015.
Trong đó, quy mô vốn hóa thị trường cổ phiếu tương đương 93,8% GDP, tăng 3,37% so với cuối năm 2021 với 1.651 chứng khoán đang niêm yết, đăng ký giao dịch trên thị trường chứng khoán. Các tiêu chuẩn và thông lệ về quản trị công ty đang từng bước cải tiến và áp dụng giúp nâng cao chất lượng doanh nghiệp niêm yết.
Quy mô thị trường trái phiếu năm 2021 đạt 39,7% GDP. Trong đó, khối lượng phát hành trái phiếu Chính phủ đạt trên 318.000 tỷ đồng năm 2021, nâng quy mô thị trường đạt 22,7% GDP và khối lượng phát hành trái phiếu doanh nghiệp đạt kỷ lục trên 636.000 tỷ đồng, với dư nợ đạt 14,2% GDP.
Nguồn: https://mof.gov.vn/webcenter/portal/vclvcstc/pages_r/l/chi-tiet-tin?dDocName=BTC073491
Kết lại thị trường hiệu quả là gì?
Thị trường hiệu quả là thị trường mà giá cả phản ánh đầy đủ tất cả các thông tin sẵn có được gọi là hiệu quả. Trên thực tế thị một thị trường được xem là hiệu quả đối với một vài thông tin, nếu như giá cả chứng khoán không bị tác động khi thông tin đó được tiết lộ đến các cá thể tham gia thị trường. Bao gồm lý thuyết thị trường yếu, trung bình và mạnh.